

Dividing retirement accounts in an Arizona divorce can be complicated, especially when a couple has substantial assets. Retirement accounts such as 401(k)s, pensions, and IRAs may include both community and separate property. Dividing them can involve valuation, tax considerations, and rules that vary by account type.
Understanding how these assets may be treated is an important part of protecting your financial future. The Valley Law Group helps individuals navigate high-net-worth divorce and complex property division based on their specific circumstances.
Why Retirement Savings Are Complex in High-Asset Divorce
Para las parejas con un patrimonio considerable, las cuentas de jubilación pueden constituir una parte importante de sus activos financieros.
Estas cuentas pueden incluir:
- Cuentas IRA tradicionales y Roth
- Pensiones
- 401(k)s
- Planes de participación en los beneficios
- Planes de jubilación para autónomos
- Cuentas de jubilación propiedad de empresas
Retirement assets can be difficult to divide because each account may have different rules for valuation, taxes, withdrawals, and distributions. An account may also include contributions made before the marriage, employer matching, and investment growth. These details must be reviewed carefully to determine what portion may be community property and how it can be divided without creating avoidable financial consequences.
Arizona is a Community Property State: How This Status May Affect You
Arizona is a community property state. In general, property acquired during the marriage is considered community property. Arizona courts divide community property equitably, although that does not necessarily mean every account must be split exactly in half. The type and value of each account, traceable separate-property contributions, and potential tax consequences may affect the final division.
A key determination is whether retirement savings are considered community or separate property. Contributions and growth accumulated during the marriage may be community property, while amounts contributed before the marriage may remain separate if they can be traced. Mixing separate and community funds can make this classification more complicated.
Valorar correctamente los activos de jubilación
Retirement assets are not always valued or divided based only on their current account balances.
Una valoración adecuada debe tener en cuenta lo siguiente:
- Contribuciones y aportaciones del empleador
- Sanciones por retirada anticipada
- Valores de mercado que fluctúan
- Calendario de adquisición de derechos
- Pasivos fiscales futuros
- El periodo durante el cual la cuenta acumuló fondos
Pensions and annuities may require actuarial analysis to estimate the present value of future benefits. Careful valuation can reduce the risk of an uneven settlement or unexpected financial consequences. Financial and legal professionals can help evaluate these assets accurately.
Dificultades comunes al dividir las cuentas de jubilación
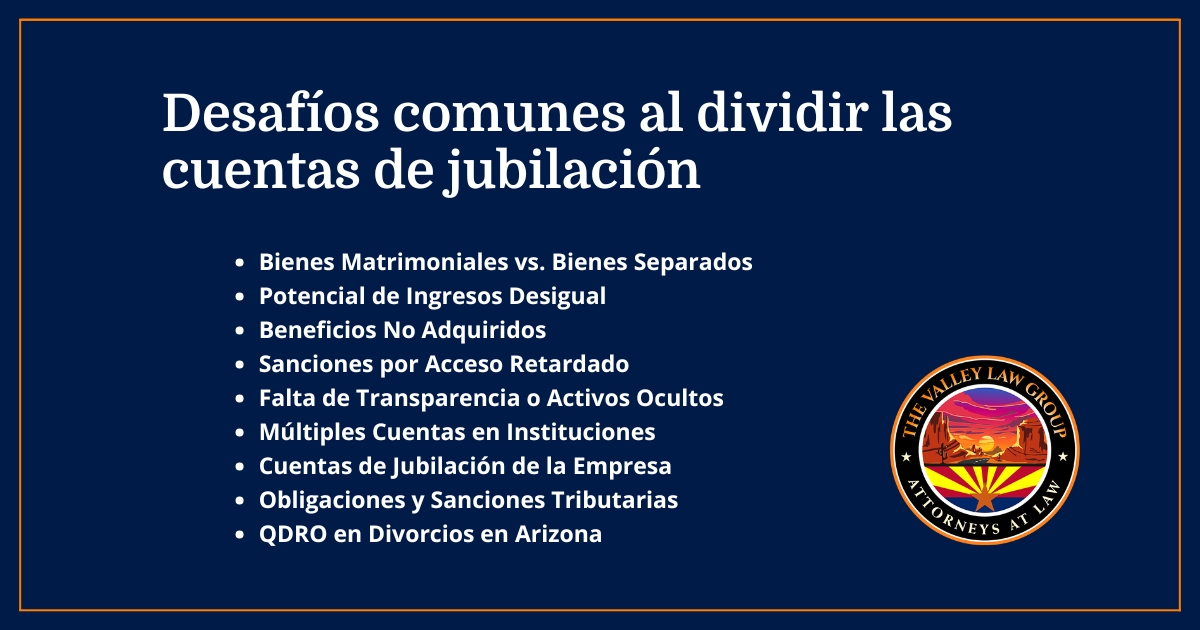
Several issues can complicate the division of retirement accounts in an Arizona divorce. Common challenges include:
Community vs. Separate Property
One of the most important questions is which portion of an account is community property and which, if any, is separate property. Contributions and growth accumulated during the marriage may be community property, while amounts contributed before the marriage may remain separate if they can be documented.
This becomes more complicated when an account includes both premarital and marital contributions or when funds have been transferred between retirement plans. Account statements, contribution records, and timelines may be needed to trace each portion accurately.
Unequal Retirement Savings and Future Needs
Spouses may enter a divorce with very different retirement balances, particularly when one earned more or spent time out of the workforce caring for their family. That difference does not automatically determine how retirement property will be divided.
Under Arizona divorce laws, retirement accounts are evaluated as part of the entire community estate, along with other assets, debts, tax consequences, and any separate-property claims. Future financial needs may also arise in connection with spousal maintenance, which is a separate issue from property division.
Prestaciones no invertidas
Unvested retirement benefits can create additional questions because an employee may not yet have a guaranteed right to receive them. Employer contributions, pension benefits, and other forms of deferred compensation may be subject to vesting schedules that affect their value and availability.
Determining whether any portion is community property may require reviewing plan documents, employment dates, and the period during which the benefit was earned. Legal and financial professionals can help identify and value these benefits appropriately.
Sanciones por retraso en el acceso
Las normas del plan y los procesos administrativos, junto con los períodos de espera obligatorios, pueden posponer el acceso a los fondos de jubilación incluso después de un acuerdo de divorcio. La retirada anticipada de fondos puede acarrear importantes sanciones e impuestos.
Taking money from a 401(k) before age 59½ may result in ordinary income taxes and an additional 10% early-distribution tax. When applicable, a properly prepared QDRO may allow a spouse or former spouse to receive funds without the additional early-distribution tax. However, the recipient may still owe income tax unless the funds are transferred through an eligible rollover. The rules depend on the plan and how the distribution is handled.
Falta de transparencia o activos ocultos
Por desgracia, en los divorcios de grandes patrimonios es frecuente que uno de los cónyuges oculte bienes o no declare su valor íntegro. La división de activos se ve afectada significativamente por cuentas de jubilación no declaradas y transferencias de activos ocultas. La ley de Arizona exige la divulgación completa de la información financiera, pero la aplicación de este mandato a menudo exige citaciones, así como la contabilidad forense y el rastreo de activos. Los abogados juegan un papel crítico en la revelación de cuentas bancarias ocultas para lograr una distribución equitativa de los activos.
Cuentas múltiples en varias instituciones
Las personas con altos ingresos suelen repartir sus ahorros para la jubilación entre múltiples entidades financieras y tipos de cuenta. El proceso de división se vuelve logísticamente complejo debido a la implicación de múltiples instituciones financieras y tipos de cuenta. Se requiere una organización meticulosa para gestionar las transferencias, mantener el cumplimiento de la QDRO para cada cuenta y documentar el historial de aportaciones y reinversiones. Puede producirse una liquidación incompleta o injusta si se pasan por alto activos.
Cuentas de jubilación propiedad de empresas
Los propietarios de pequeñas empresas suelen financiar sus ahorros para la jubilación a través de cuentas SEP IRA, SIMPLE IRA o 401(k)s individuales, que funcionan en función de los resultados financieros de la empresa. Es necesaria una valoración completa del negocio con documentación financiera para establecer cuántas de estas cuentas pueden considerarse propiedad conyugal. El negocio no debe utilizarse para redirigir fondos o alterar las aportaciones a las cuentas de jubilación después de la separación.
Obligaciones tributarias y sanciones
El valor real de los activos de jubilación puede cambiar significativamente si se tienen en cuenta las obligaciones fiscales. Por ejemplo, una cuenta IRA tradicional valorada hoy en 200.000 dólares puede perder gran parte de su valor en términos reales una vez deducidos los impuestos durante la retirada.
Tomar una cantidad a tanto alzado de una QDRO y convertirla en efectivo sin realizar una reinversión tiene consecuencias fiscales inmediatas. Un abogado cualificado puede colaborar con un profesional financiero para evaluar el valor después de impuestos de cada cuenta, de modo que la división sea precisa y equitativa.
La protección de su futuro financiero requiere el conocimiento de estos desafíos y la colaboración con los profesionales de la ley de divorcio de Arizona. Una preparación inadecuada puede crear responsabilidades fiscales imprevistas para las personas involucradas.
QDRO en Arizona Divorcio
A Qualified Domestic Relations Order (QDRO) directs a qualified employer-sponsored retirement plan, such as a 401(k) or pension, to pay an assigned portion of the benefits to a spouse or former spouse. A QDRO may allow eligible plan benefits to be divided without the additional early-distribution tax, although the income tax treatment depends on whether the funds are paid directly or rolled over.
If a 401(k) is being divided in an Arizona divorce, a QDRO may be required. The order must comply with federal law and the requirements of the specific retirement plan. Because each plan has its own procedures, the language should be prepared and reviewed carefully.
Even a detailed divorce decree may not be enough for a plan administrator to divide qualified retirement benefits without a QDRO. Delays or errors can affect access to funds and create unintended tax consequences. A family law attorney can help ensure retirement benefits are addressed in the divorce agreement and coordinate with the appropriate QDRO professional when a separate order is needed.
Cómo un abogado ayuda con la división de bienes en casos de divorcio de alto patrimonio en Arizona
La correcta división de los activos de jubilación depende de una precisión meticulosa y tanto de la planificación estratégica como de la perspicacia jurídica. El papel de un abogado experto en casos de alto patrimonio neto va más allá del papeleo, ya que actúan como asesores estratégicos, mientras que también funcionan como negociadores y defensores. Un abogado puede ayudar de varias maneras al dividir la propiedad durante los divorcios de alto patrimonio en Arizona.
Address QDRO Requirements During Divorce
An attorney can help identify when a QDRO may be needed, ensure the divorce agreement addresses retirement benefits correctly, and coordinate with the appropriate QDRO professional or plan administrator. This can help reduce delays and avoid conflicts between the divorce decree and the retirement plan’s requirements.
Protegerse contra la responsabilidad postdivorcio
Los errores en los procedimientos legales durante un divorcio pueden crear compromisos monetarios a largo plazo. Un abogado protege a los clientes evitando consecuencias financieras no deseadas, como cargas fiscales derivadas de transferencias indebidas de activos y pasivos derivados de cuentas de jubilación mal valoradas. Su objetivo es crear un acuerdo de división vinculante que elimine la posibilidad de costosas batallas legales en el futuro.
Coordinarse con expertos financieros
CPAs, valuation professionals, and other financial experts may be needed in a high-net-worth divorce. Attorneys can coordinate with these professionals to value pensions, assess tax implications, and compare present and future values. This collaboration can support more informed negotiations and court presentations.
Personalizar las estrategias de división de activos
Los métodos estándar de división de bienes rara vez ofrecen resultados satisfactorios en los casos de divorcio de grandes patrimonios. Los profesionales del derecho examinan la situación financiera completa de los clientes a través de sus necesidades de liquidez y las implicaciones fiscales para desarrollar soluciones personalizadas para la planificación de la jubilación. Durante la división de activos, una de las partes podría conservar los activos inmobiliarios mientras que la otra obtiene un valor equivalente a través de los ahorros para la jubilación.
Detectar cuentas ocultas o falseadas
Cuando las cuentas de jubilación no se declaran o se declaran de forma incompleta, se plantean importantes retos en las negociaciones para llegar a un acuerdo. Las herramientas de descubrimiento, incluidas las citaciones, las deposiciones y la contabilidad forense, permiten a los abogados descubrir activos ocultos. El equipo jurídico responsabiliza a la parte contraria de la divulgación completa de todas las cuentas y de garantizar su reparto equitativo.
Negociar acuerdos no tradicionales
Los repartos tradicionales 50/50 pueden no beneficiar a ambas partes implicadas. Los abogados con amplia experiencia pueden sugerir diferentes opciones de acuerdo, incluida la participación en el negocio o pagos en efectivo, para obtener una porción mayor de los ahorros para la jubilación. Los acuerdos creativos proporcionan un apoyo superior para alcanzar objetivos financieros a largo plazo en comparación con las rígidas divisiones 50/50.
Garantizar el cumplimiento de la legislación de Arizona
Bajo las reglas de bienes gananciales de Arizona, los activos maritales deben ser distribuidos de manera justa, pero las divisiones no están obligados a ser idénticos. Los abogados se aseguran de que las propuestas de división de bienes sigan las leyes locales y los precedentes al tiempo que obtienen resultados beneficiosos para sus clientes. Estos profesionales establecen lo que cuenta como bienes conyugales frente a bienes separados para minimizar los desacuerdos legales.
Evitar retrasos en el acceso/desembolso
Tras un procedimiento de divorcio, la división de las cuentas de jubilación requiere semanas o meses para completarse. La presentación incorrecta de documentos legales puede crear costosos contratiempos. Los profesionales jurídicos se encargan de los plazos y trámites clave, al tiempo que supervisan el progreso para garantizar que los fondos de jubilación se muevan sin problemas.
Preguntas frecuentes sobre cuentas de jubilación por divorcio en Arizona
Las parejas que navegan por el divorcio de Arizona y las cuentas de jubilación a menudo tienen muchas preguntas.
Algunas de las más comunes son:
Póngase en contacto con The Valley Law Group hoy
The Valley Law Group represents clients in high-asset divorce cases, including matters involving retirement accounts and complex property division. The firm helps clients address retirement account division, tax considerations, and QDRO-related requirements as part of the broader divorce strategy.
Póngase en contacto con The Valley Law Group inmediatamente para una consulta legal privada si necesita orientación sobre la protección de su jubilación durante un divorcio.
Editor’s note: This article was originally published on June 9, 2025, and was updated on September 1, 2026, for clarity and to provide additional context about retirement account division and QDRO-related considerations.
Fuentes
- Arizona State Legislature. (n.d.). 25-318. Disposition of property; retroactivity; notice to creditors; assignment of debts; contempt of court. Arizona Revised Statutes. Retrieved September 1, 2026, from https://www.azleg.gov/ars/25/00318.htm
- Internal Revenue Service. (n.d.). Retirement topics—QDRO: Qualified domestic relations order. Retrieved September 1, 2026, from https://www.irs.gov/retirement-plans/plan-participant-employee/retirement-topics-qdro-qualified-domestic-relations-order
Jonathan Roeder es socio fundador de The Valley Law Group y un abogado de Arizona especializado en derecho de familia, defensa penal y daños personales. Jonathan ha centrado su práctica en ayudar a los clientes a afrontar cuestiones legales complejas mediante una orientación clara, estrategias prácticas y una defensa firme. Como abogado, empresario y padre de tres hijos, comprende la importancia de la preparación, la comunicación y de ayudar a los clientes a tomar decisiones informadas en momentos de estrés e incertidumbre. La carrera de Jonathan refleja tanto el reconocimiento profesional como su compromiso con el desarrollo de otras personas en el ámbito jurídico. Ha obtenido numerosos galardones legales, entre los que se incluyen el reconocimiento como «Super Lawyers Rising Star» y una calificación de 10,0 («Excelente») en Avvo, al tiempo que ejerce de mentor de estudiantes de Derecho y jóvenes abogados a través de su labor como profesor universitario y líder en su sector.